

Box 3 Dossier: Van Kerstarrest tot Werkelijk Rendement (2026)
Box 3 ligt al sinds het Kerstarrest van 2021 onder vuur. Van reparatiewetgeving tot de Hoge Raad die zelf regels stelt: dit dossier houdt bij waar we vandaan komen, waar we nu staan, en wanneer het nieuwe stelsel er echt komt.

Waar staan we nu? Het Box 3-tarief blijft in 2026 op 36%, met een fors verhoogd heffingsvrij vermogen van €59.357 (€118.714 voor fiscale partners). Het nieuwe stelsel op basis van werkelijk rendement is uitgesteld naar 2028 — al is ook die datum niet meer zeker, nu de Eerste Kamer eind juni 2026 moties behandelde die uiteenlopen van een verkenning naar carry back tot een motie over het eventueel intrekken van het wetsvoorstel. Tegelijkertijd loopt de hersteloperatie voor eerdere jaren nog door tot naar verwachting 2030, en heeft de Hoge Raad in juni 2026 een streep gezet door de hoop van "niet-bezwaarmakers" op alsnog compensatie.
Hieronder de volledige geschiedenis, en wat je de komende jaren kunt verwachten.
Waar het begon: het Kerstarrest (2021)
Box 3, officieel de vermogensrendementsheffing, belastte jarenlang een fictief rendement in plaats van het rendement dat mensen daadwerkelijk op hun vermogen behaalden. Op 24 december 2021 verklaarde de Hoge Raad deze manier van heffen voor het eerst strijdig met het Europees Verdrag voor de Rechten van de Mens (EVRM), het zogeheten Kerstarrest. Belastingplichtigen die destijds op tijd bezwaar hadden gemaakt, kregen als gevolg daarvan recht op compensatie.
Reparatiewetgeving die het probleem niet oploste (2022-2023)
De wetgever reageerde vrijwel direct met reparatiewetgeving: de Wet Rechtsherstel Box 3 (voor de jaren 2017-2022) en de Overbruggingswet Box 3 (vanaf 2023). Beide wetten bleven werken met forfaitaire rendementspercentages per vermogenscategorie; een verbetering ten opzichte van het oude systeem, maar geen echte oplossing.
De D-dayarresten: de Hoge Raad neemt het heft in handen (2024)
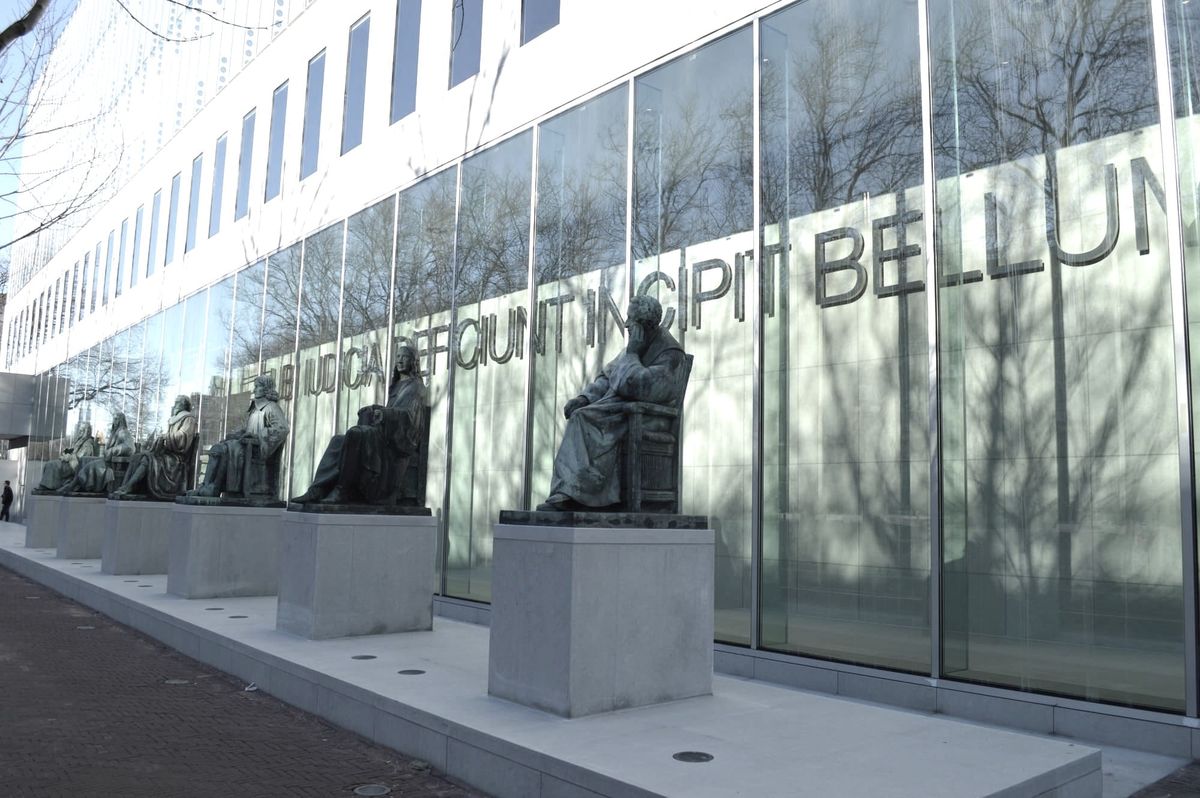
Op 6 juni 2024 oordeelde de Hoge Raad opnieuw: ook de reparatiewetgeving schond het discriminatieverbod en het eigendomsrecht, telkens wanneer het forfaitaire rendement hoger uitpakte dan het werkelijk behaalde rendement. Deze keer gaf de Hoge Raad de wetgever niet nogmaals de kans om zelf te repareren. In plaats daarvan formuleerde de rechter zelf regels voor de berekening van het werkelijke rendement, een ongebruikelijke stap die de politieke onmacht rond dit dossier onderstreepte.
De tegenbewijsregeling: rendement bewijzen wordt praktijk (2025)
Als uitwerking van de D-dayarresten kwam er een formele tegenbewijsregeling, die belastingplichtigen de mogelijkheid geeft aan te tonen dat hun werkelijke rendement lager lag dan het forfaitaire rendement. De Tweede Kamer nam de bijbehorende wet aan op 12 juni 2025, de Eerste Kamer volgde op 8 juli 2025. Deze regeling geldt voor de jaren 2017 tot en met 2027 en overbrugt daarmee de periode tot het nieuwe stelsel.
Belangrijk detail: bij toepassing van de tegenbewijsregeling geldt geen heffingsvrij vermogen — het werkelijke rendement wordt berekend over het volledige vermogen. Vanaf 2026 telt bovendien een voordeel uit eigen gebruik van een onroerende zaak mee (de economische huurwaarde), en is verliesverrekening over jaargrenzen heen niet mogelijk.
Niet-bezwaarmakers vangen bot (juni 2026)
Een grote groep belastingplichtigen die destijds géén tijdig bezwaar had gemaakt tegen hun aanslag, hoopte via de rechter alsnog aanspraak te kunnen maken op rechtsherstel. Op 25 juni 2026 deed de Hoge Raad uitspraak in twee proefprocedures die de staatssecretaris van Financiën had geselecteerd: de inspecteur hoeft aan niet-bezwaarmakers geen ambtshalve vermindering te verlenen over de jaren 2017 tot en met 2020. Daarmee is voor deze groep de deur definitief dicht.
 Naomi de Vries
De Wet werkelijk rendement box 3: het nieuwe stelsel
Voor de langere termijn ligt er de Wet werkelijk rendement box 3, in mei 2025 ingediend en op 12 februari 2026 aangenomen door de Tweede Kamer. Het voorstel voorziet in een jaarlijkse heffing over werkelijk rendement, opgebouwd uit twee onderdelen:
- Vermogenswinstbelasting voor onroerende zaken en aandelen in startende ondernemingen
- Vermogensaanwasbelasting voor overige bezittingen en schulden, waaronder spaargeld en beleggingen
Invoering staat gepland per 1 januari 2028 — een jaar later dan aanvankelijk voorzien. Om de budgettaire derving van dat uitstel op te vangen, gaat het forfait voor overige bezittingen in de tussenliggende jaren omhoog, terwijl het heffingsvrij vermogen juist wordt verlaagd.
Na goedkeuring door de Tweede Kamer ligt het wetsvoorstel nu bij de Eerste Kamer, waar de behandeling niet zonder slag of stoot verloopt. Eind juni en begin juli 2026 dienden Eerste Kamerleden meerdere moties in, over onder meer een carry back bij verliesverrekening en, meer fundamenteel, over het niet-bezwaar maken tegen het eventueel intrekken van het wetsvoorstel.
De hoofdlijn van het systeem (vermogensaanwasbelasting als hoofdregel, vermogenswinstbelasting als uitzondering voor vastgoed en startups) ligt vast, maar zowel de definitieve vorm als de invoeringsdatum van 1 januari 2028 zijn daarmee nog niet volledig zeker.
 Naomi de Vries
Het coalitieakkoord: de politieke richting voor de lange termijn
Het coalitieakkoord van D66, VVD en CDA, gepresenteerd op 30 januari 2026, bevestigt de koers richting werkelijk rendement, maar kijkt ook verder vooruit: het kabinet wil op termijn overstappen naar een volledige vermogenswinstbelasting. Een bevrijdende bronheffing naar Duits model, waarbij financiële instellingen belasting direct aan de bron zouden inhouden, wees de staatssecretaris in de nota naar aanleiding van het tweede verslag expliciet van de hand.
Wat betekent dit voor jou, nu
Voor de meeste spaarders en beleggers verandert er op korte termijn weinig aan de manier waarop ze aangifte doen: tot 2028 blijft het forfaitaire stelsel met tegenbewijsregeling van kracht. Wel is het zinvol om nu al een nauwkeurige administratie bij te houden van aankoopkosten, dividenden, huurinkomsten en kosten per vermogensbestanddeel; die gegevens worden relevant zodra het nieuwe stelsel ingaat, omdat de beginwaarde per invoeringsdatum voor onroerend goed en startup-aandelen mede de toekomstige heffing bepaalt.
 Naomi de Vries
Tijdlijn: wat kun je nog verwachten?
- 2026-2027: Voortzetting van de tegenbewijsregeling; mogelijk verdere jurisprudentie van de Hoge Raad over aanpalende geschilpunten
- 2027-2028: Verdere parlementaire behandeling van de Wet werkelijk rendement box 3 in de Eerste Kamer — met een reëel risico dat de inhoud of de invoeringsdatum van 1 januari 2028 nog wijzigt, gezien de moties van eind juni/begin juli 2026
- Tot en met 2030: De hersteloperatie voor de jaren 2017-2022 loopt naar verwachting door tot 2030, gezien de complexiteit en omvang van de doelgroep
- Langere termijn: Mogelijke verdere stap richting een volledige vermogenswinstbelasting, zoals aangekondigd in het coalitieakkoord
Dit dossier wordt bijgewerkt zodra er nieuwe ontwikkelingen zijn. Zie de losse artikelen hieronder voor de volledige achtergrond bij specifieke gebeurtenissen.
Onderdeel van dit dossier:


